
1 października 2026 to ważna data dla przedsiębiorców
Od 1 października 2026 r. przedsiębiorcy wpisani do CEIDG przed 1 stycznia 2025 r. są zobowiązani do posiadania aktywnego adresu do e-Doręczeń (ADE). Informację tę potwierdziło Ministerstwo Cyfryzacji w oficjalnym komunikacie dotyczącym obowiązku e-Doręczeń dla przedsiębiorców z CEIDG od 1 października 2026 r. Dla wielu właścicieli firm oznacza to zmianę sposobu odbierania części oficjalnej korespondencji z administracji publicznej.
W MM TAXES widzimy, że wokół e-Doręczeń pojawia się wiele praktycznych pytań. Czy trzeba założyć skrzynkę? Czy samo wysłanie wniosku wystarczy? Co stanie się, jeśli przedsiębiorca nie odczyta wiadomości? Czy za brak adresu grozi kara? Czy obowiązek dotyczy również zawieszonej firmy? W tym artykule odpowiadamy na najważniejsze pytania i wyjaśniamy, co przedsiębiorca powinien sprawdzić w swojej firmie.
Czym właściwie są e-Doręczenia?
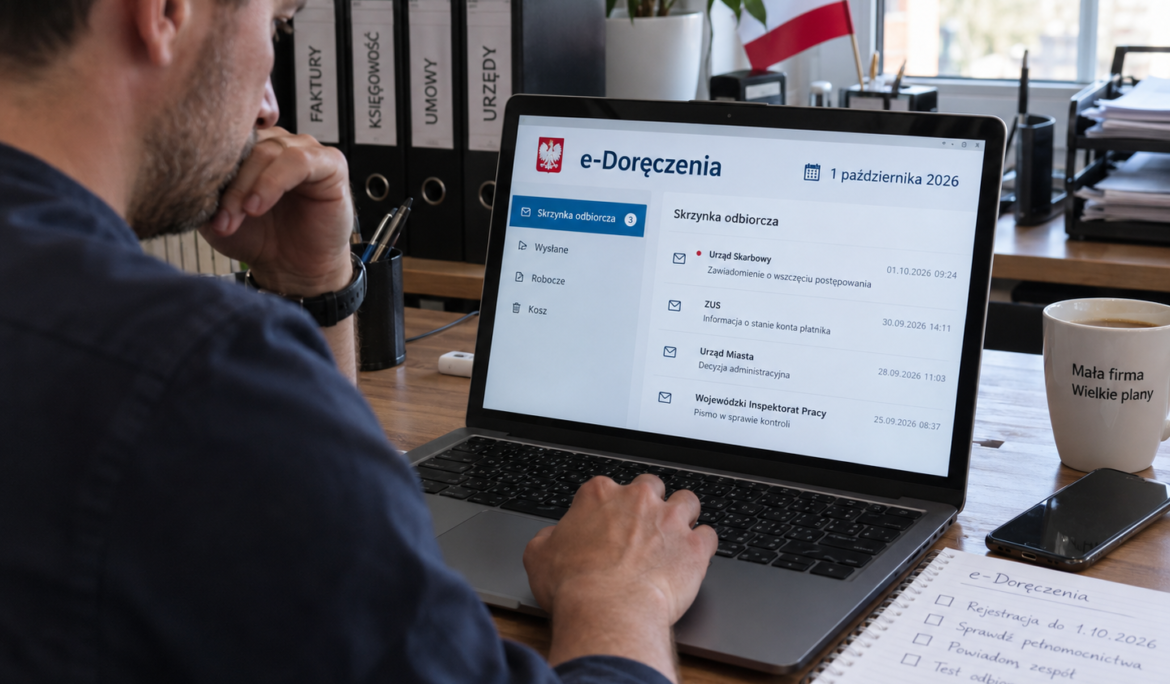
e-Doręczenia to elektroniczny system umożliwiający wysyłanie i odbieranie oficjalnej korespondencji w sposób, który pod względem skutków prawnych odpowiada tradycyjnemu listowi poleconemu za potwierdzeniem odbioru. Jak wyjaśnia oficjalny serwis administracji, e-Doręczenia różnią się od zwykłego e-maila między innymi tym, że zapewniają identyfikację nadawcy i odbiorcy oraz posiadają skutki prawne właściwe dla formalnej korespondencji.
Dla przedsiębiorcy oznacza to przede wszystkim, że skrzynki nie należy traktować jak kolejnego opcjonalnego adresu e-mail. Mogą trafiać do niej oficjalne dokumenty, zawiadomienia i pisma, z którymi związane są określone terminy. Jednocześnie system pozwala uzyskać dowody związane z nadaniem i odbiorem wiadomości, dzięki czemu zarówno nadawca, jak i adresat mogą ustalić przebieg doręczenia.
Adres do e-Doręczeń nie jest zwykłym adresem e-mail
Każdy adres do doręczeń elektronicznych, czyli ADE, jest specjalnym adresem przypisanym do konkretnej osoby lub podmiotu. Nie można więc podać jako ADE zwykłego firmowego adresu w rodzaju kontakt@firma.pl. Adres do e-Doręczeń pozwala jednoznacznie zidentyfikować adresata i może zostać wpisany do Bazy Adresów Elektronicznych, czyli BAE.
To bardzo istotny moment, ponieważ zgodnie z oficjalnym pouczeniem o skutkach prawnych wpisu do Bazy Adresów Elektronicznych wpisanie ADE do BAE jest równoznaczne z żądaniem doręczania na ten adres korespondencji nadawanej przez podmioty publiczne. Skutki prawne wpisu powstają od dnia jego dokonania. Oficjalne pouczenie zwraca więc również uwagę na konieczność regularnego logowania się do skrzynki.
Kogo dokładnie dotyczy obowiązek od 1 października 2026 roku?
Termin 1 października 2026 r. dotyczy przede wszystkim przedsiębiorców wpisanych do CEIDG przed 1 stycznia 2025 r. Dotyczy więc bardzo dużej grupy osób prowadzących jednoosobowe działalności gospodarcze, także tych funkcjonujących na rynku od wielu lat.
Harmonogram nie był jednak taki sam dla wszystkich przedsiębiorców. Zgodnie z informacjami publikowanymi przez Biznes.gov.pl dotyczącymi terminów wdrażania e-Doręczeń:
- firmy rejestrowane w CEIDG lub KRS od 1 stycznia 2025 r. są obejmowane e-Doręczeniami przy rejestracji,
- przedsiębiorcy wpisani do rejestru przedsiębiorców KRS przed 1 stycznia 2025 r. zostali objęci obowiązkiem od 1 kwietnia 2025 r.,
- przedsiębiorcy wpisani do CEIDG przed 1 stycznia 2025 r. mają obowiązek posiadania ADE od 1 października 2026 r.
Oznacza to, że e-Doręczenia nie są rozwiązaniem przeznaczonym wyłącznie dla nowych firm lub dużych spółek. Obowiązek obejmuje również typową jednoosobową działalność gospodarczą.
Dlaczego niektórzy przedsiębiorcy z CEIDG mieli e-Doręczenia wcześniej?
W przypadku przedsiębiorców wpisanych do CEIDG przed 2025 r. istotna była również data 1 lipca 2025 r. Jeżeli taki przedsiębiorca po 30 czerwca 2025 r. dokonywał określonych zmian swojego wpisu w CEIDG, obowiązek dotyczący adresu do e-Doręczeń mógł pojawić się wcześniej.
Dlatego dwie firmy założone w podobnym okresie mogą znajdować się dziś w nieco innej sytuacji. Jedna z nich mogła już wcześniej dokonać aktualizacji wpisu i przejść procedurę dotyczącą ADE, podczas gdy druga została objęta ostatecznym terminem 1 października 2026 r. Aktualne zasady i terminy warto każdorazowo sprawdzać w oficjalnych informacjach dotyczących e-Doręczeń dla przedsiębiorców.
Czy zawieszenie działalności zwalnia z obowiązku?
Nie. Samo zawieszenie działalności gospodarczej nie powoduje automatycznie, że przedsiębiorca przestaje podlegać obowiązkowi posiadania adresu do e-Doręczeń. Oficjalna sekcja najczęściej zadawanych pytań dotyczących e-Doręczeń wyjaśnia wprost, że zawieszenie działalności nie uchyla tego obowiązku.
Co istotne, w przypadku działalności wpisanej do CEIDG przed 1 stycznia 2025 r. dokonanie zmiany wpisu po 30 czerwca 2025 r. mogło również wcześniej uruchomić obowiązek dotyczący ADE. Taką zmianą może być między innymi zawieszenie działalności. Dlatego właściciel zawieszonej firmy nie powinien zakładać, że e-Doręczenia go nie dotyczą.
Co ze spółką cywilną?
Tutaj zasady wyglądają inaczej. Sama spółka cywilna nie posiada własnego adresu do doręczeń elektronicznych. Wynika to z jej konstrukcji prawnej. Spółka cywilna jest umową łączącą wspólników i nie posiada odrębnej od nich podmiotowości prawnej.
Oficjalne FAQ systemu e-Doręczeń dotyczące między innymi spółek cywilnych potwierdza, że ADE mogą posiadać poszczególni wspólnicy, a nie sama spółka cywilna. Wspólnicy prowadzący działalność powinni więc sprawdzić swoje indywidualne obowiązki związane z wpisem do CEIDG.
Jak założyć adres do e-Doręczeń?
Proces dla przedsiębiorcy wpisanego do CEIDG można przeprowadzić elektronicznie. Oficjalna instrukcja zakładania adresu i skrzynki e-Doręczeń prowadzi użytkownika przez kolejne etapy procedury.
W praktyce przedsiębiorca powinien:
- złożyć wniosek o utworzenie adresu do e-Doręczeń,
- sprawdzić dane zawarte we wniosku,
- podpisać dokument elektronicznie,
- poczekać na informację o utworzeniu adresu,
- aktywować skrzynkę,
- sprawdzić, czy ADE został prawidłowo wpisany do BAE.
Wniosek może zostać podpisany między innymi profilem zaufanym, e-dowodem lub kwalifikowanym podpisem elektronicznym. Przedsiębiorca wpisany do CEIDG może również wskazać administratora, który będzie zarządzał skrzynką w jego imieniu.
Sam wniosek nie zawsze oznacza zakończenie procesu
To jedna z kwestii, na którą szczególnie zwracamy uwagę klientom MM TAXES. Złożenie wniosku o ADE nie jest tym samym co aktywowanie skrzynki.
Ministerstwo w komunikacie z 16 września 2026 r. wskazało, że przedsiębiorca powinien nie tylko utworzyć adres, ale również aktywować skrzynkę e-Doręczeń. Dopiero po aktywacji ADE zostaje wpisany do BAE i urzędy korzystające z systemu mogą kierować formalną korespondencję na ten adres. Szczegółowy proces opisano w oficjalnym komunikacie dotyczącym obowiązku od 1 października 2026 r..
Jeśli więc kilka miesięcy temu został złożony wniosek, ale przedsiębiorca nie jest pewien, co wydarzyło się później, warto zalogować się do systemu i zweryfikować aktualny status ADE.
Dlaczego regularne sprawdzanie skrzynki jest tak ważne?
Najważniejszym praktycznym skutkiem e-Doręczeń jest to, że nie można zakładać, iż nieprzeczytana wiadomość nie wywoła żadnych skutków.
Zgodnie z oficjalną instrukcją rządową wiadomość może zostać uznana za skutecznie doręczoną po 14 dniach od dnia jej wpłynięcia na skrzynkę, nawet jeśli adresat nie odebrał jej wcześniej. Mechanizm ten jest określany jako fikcja doręczenia. Szczegółową informację można znaleźć w rządowym materiale „Jak przygotować wiadomość elektroniczną w e-Doręczeniach”.
Z punktu widzenia przedsiębiorcy jest to jedna z najważniejszych informacji związanych z całym systemem. Jeżeli pismo rozpoczyna bieg konkretnego terminu, samo niezalogowanie się do skrzynki nie musi oznaczać, że termin nie zacznie obowiązywać.
Jak często sprawdzać e-Doręczenia?
Przepisy nie oznaczają, że przedsiębiorca musi spędzać codziennie czas na ręcznym odświeżaniu skrzynki. Z organizacyjnego punktu widzenia warto jednak stworzyć prostą procedurę i regularnie kontrolować korespondencję.
W MM TAXES rekomendujemy przede wszystkim ustalenie, kto odpowiada za skrzynkę, włączenie prawidłowych powiadomień, regularną kontrolę korespondencji oraz szybkie przekazywanie do biura rachunkowego dokumentów dotyczących podatków, ZUS, rozliczeń i finansów przedsiębiorstwa. Jest to szczególnie ważne wtedy, gdy pismo zawiera termin na złożenie dokumentów, wyjaśnień lub odpowiedzi.
Czy za brak e-Doręczeń po 1 października 2026 grozi kara?
To pytanie jest szczególnie aktualne, ponieważ wiele firm nie zdążyło przeprowadzić całego procesu przed 1 października.
Ministerstwo Rozwoju i Technologii opublikowało 1 października 2026 r. specjalny komunikat, w którym poinformowało, że nie ma sankcji za niezałożenie adresu do e-Doręczeń przed 1 października 2026 r. Pełne stanowisko można przeczytać bezpośrednio na stronie ministerstwa: „e-Doręczenia: brak sankcji za brak adresu”.
Brak sankcji nie oznacza jednak zniesienia samego obowiązku. Przedsiębiorca, który powinien posiadać ADE, nadal powinien przeprowadzić procedurę i uruchomić skrzynkę.
Co się stanie, jeśli jeszcze nie mam aktywnego ADE?
Ministerstwo wyjaśniło również bardzo ważną kwestię praktyczną. Jeżeli przedsiębiorca nie posiada jeszcze adresu do e-Doręczeń albo jego adres nie został aktywowany, korespondencja urzędowa będzie w tym czasie dostarczana w formie papierowej, tak jak dotychczas.
Informacja ta pochodzi z tego samego komunikatu Ministerstwa Rozwoju i Technologii z 1 października 2026 r.. Ministerstwo podkreśliło też, że w okresie dużego obciążenia systemu nie było potrzeby wielokrotnego ponawiania tej samej czynności lub ponownego składania identycznego wniosku.
Jeżeli więc przedsiębiorca wysłał wniosek i oczekuje na jego przetworzenie, warto najpierw sprawdzić jego status zamiast rozpoczynać proces od początku.
Kto może zarządzać skrzynką e-Doręczeń?
Przedsiębiorca wpisany do CEIDG może zarządzać skrzynką samodzielnie albo wskazać administratora. Oznacza to, że właściciel działalności nie musi osobiście wykonywać wszystkich czynności technicznych związanych z obsługą korespondencji.
W przypadku podmiotów wpisanych do KRS administrator jest wymagany. Dane potrzebne podczas składania wniosku i zasady dotyczące administratora opisano w oficjalnej usłudze Biznes.gov.pl dotyczącej wniosku o ADE.
W większej firmie warto jasno ustalić zakres odpowiedzialności. Jeżeli kilka osób ma dostęp do skrzynki, powinna istnieć procedura określająca, kto analizuje nowe wiadomości, kto przekazuje dokumenty do odpowiedniego działu lub biura rachunkowego i kto pilnuje terminów.
Czy biuro rachunkowe powinno otrzymywać dokumenty z e-Doręczeń?
Nie każda wiadomość otrzymana przez e-Doręczenia będzie dotyczyła księgowości. Skrzynka służy do formalnej komunikacji z administracją, dlatego może zawierać korespondencję dotyczącą różnych obszarów działalności przedsiębiorcy.
Jeśli jednak przedsiębiorca otrzyma pismo dotyczące podatków, ZUS, rozliczeń, deklaracji, dokumentów finansowych lub innych spraw mających wpływ na księgowość, warto przekazać je do biura rachunkowego możliwie szybko. Szczególnie istotne są pisma, które zawierają termin na odpowiedź lub wykonanie określonej czynności.
Współpraca z biurem rachunkowym nie oznacza automatycznie, że biuro ma dostęp do firmowej skrzynki e-Doręczeń. Zakres uprawnień oraz sposób przekazywania korespondencji powinny zostać jasno ustalone.
Czy korzystanie z e-Doręczeń jest płatne?
Wysyłanie korespondencji do podmiotów publicznych za pomocą publicznej usługi rejestrowanego doręczenia elektronicznego jest dla przedsiębiorcy bezpłatne. Potwierdza to oficjalna strona poświęcona opłatom w systemie e-Doręczeń.
Inaczej może wyglądać sytuacja w przypadku elektronicznej korespondencji pomiędzy przedsiębiorstwami oraz innymi podmiotami niepublicznymi. Takie usługi mogą być płatne, a wysokość opłaty zależy od dostawcy.
Dla większości małych przedsiębiorców najistotniejsze jest więc to, że podstawowa komunikacja z administracją publiczną za pośrednictwem publicznej usługi e-Doręczeń nie wiąże się z opłatą za wysłanie pisma do urzędu.
Co zmieniło się w przypadku ePUAP?
Od 1 stycznia 2026 r. e-Doręczenia stały się podstawowym sposobem elektronicznej komunikacji pomiędzy podmiotami publicznymi i niepublicznymi, o ile przepisy szczególne nie przewidują innej formy doręczenia. Ministerstwo Cyfryzacji szczegółowo opisuje tę zmianę w komunikacie „Zmiany w komunikacji elektronicznej od 1 stycznia 2026 roku”.
Nie oznacza to jednak, że ePUAP całkowicie przestał istnieć i nie jest wykorzystywany w żadnej procedurze. W określonych sytuacjach przepisy szczególne mogą nadal przewidywać inne kanały komunikacji. Dlatego przy ważnym piśmie należy sprawdzić zasady dotyczące konkretnej procedury, zamiast automatycznie zakładać, że każdą sprawę można obecnie załatwić przez ePUAP.
Co przedsiębiorca powinien sprawdzić teraz?
Jeżeli prowadzisz działalność gospodarczą i nadal nie masz pewności, czy e-Doręczenia zostały prawidłowo skonfigurowane, warto przeprowadzić krótką kontrolę.
Sprawdź przede wszystkim, czy posiadasz ADE, czy skrzynka została aktywowana, czy adres został wpisany do BAE, czy dane kontaktowe są aktualne oraz kto odpowiada za regularne kontrolowanie nowych wiadomości.
Jeśli jeszcze nie rozpocząłeś procedury, możesz skorzystać z oficjalnej instrukcji zakładania adresu i skrzynki e-Doręczeń. Jeżeli wniosek został już wysłany, ale nie wiesz, czy adres został aktywowany, zamiast składać kolejny warto najpierw zweryfikować jego aktualny status.
E-Doręczenia oznaczają przede wszystkim nowy obowiązek organizacyjny
Samo techniczne utworzenie ADE nie jest najbardziej wymagającą częścią zmian. Większym wyzwaniem może okazać się wypracowanie nawyku regularnej kontroli korespondencji. Przy tradycyjnym liście przedsiębiorca otrzymywał przesyłkę lub awizo. W świecie e-Doręczeń równie ważnym miejscem staje się cyfrowa skrzynka.
Warto więc potraktować ją jako stały element organizacji firmy, podobnie jak bankowość elektroniczną, program do wystawiania faktur czy system przekazywania dokumentów księgowych.
Szczególnie należy pamiętać o opisanej wcześniej zasadzie 14 dni, ponieważ oficjalna korespondencja może zostać uznana za skutecznie doręczoną również wtedy, gdy przedsiębiorca nie zalogował się na czas i nie otworzył wiadomości.
Jak MM TAXES może pomóc?
W MM TAXES pomagamy przedsiębiorcom nie tylko w bieżącym prowadzeniu księgowości, ale również w uporządkowaniu spraw, które mają bezpośredni wpływ na prawidłowe rozliczenia i funkcjonowanie działalności.
W przypadku e-Doręczeń szczególnie ważny jest sprawny przepływ informacji pomiędzy przedsiębiorcą a biurem rachunkowym. Jeżeli otrzymasz wiadomość dotyczącą podatków, ZUS, rozliczeń lub dokumentacji finansowej, warto przekazać ją nam możliwie szybko, szczególnie gdy urząd wyznaczył konkretny termin na odpowiedź.
E-Doręczenia mają ułatwić kontakt z administracją, ale jednocześnie wymagają od przedsiębiorcy większej świadomości dotyczącej elektronicznego obiegu dokumentów. Dobrze skonfigurowana skrzynka, regularne sprawdzanie korespondencji i sprawne przekazywanie dokumentów pozwalają ograniczyć ryzyko przeoczenia ważnego pisma lub terminu.
Artykuł został przygotowany przez MM TAXES na podstawie aktualnych informacji Ministerstwa Cyfryzacji, Ministerstwa Rozwoju i Technologii oraz serwisu Biznes.gov.pl. Stan informacji: 4 października 2026 r.